
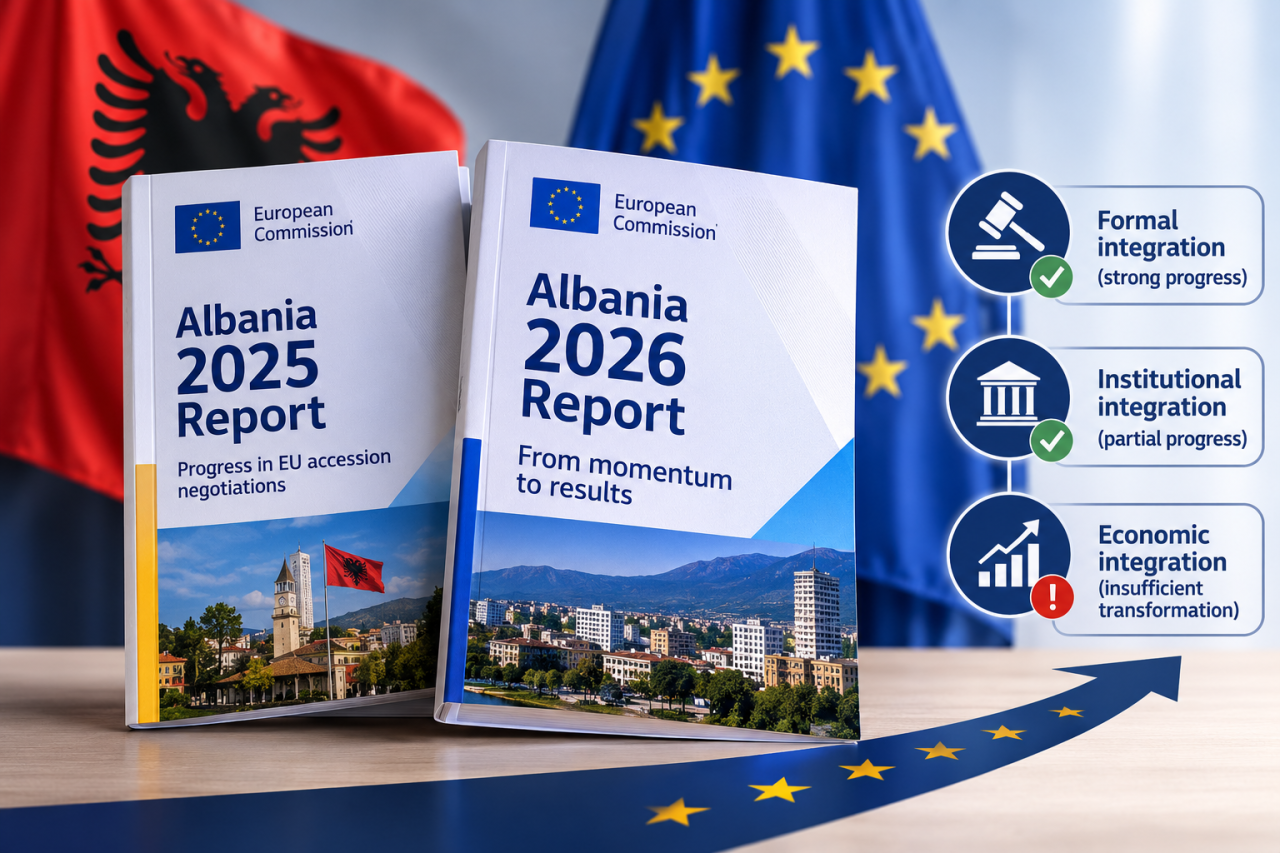
Shqipëria sipas KE 2025–2026: Nga integrimi formal te testi i funksionalitetit ekonomik dhe institucional
Analizë POLIFAKT mbi ndryshimin e vlerësimit të Shqipërisë në Raportet e Komisionit Evropian 2025–2026
Dy raportet e fundit të Komisionit Evropian për Shqipërinë tregojnë një ndryshim të rëndësishëm në natyrën e sfidës së integrimit. Në vitin 2025, vëmendja ishte përqendruar te krijimi i ritmit negociues, hapja e grupkapitujve dhe përshpejtimi i përafrimit me legjislacionin e Bashkimit Evropian. Në vitin 2026, pasi ky proces ka prodhuar rezultate të dukshme formale, të gjithë ne pyesim, a po shndërrohet përparimi në negociata në një shtet që funksionon më mirë dhe në një ekonomi që krijon më shumë mundësi për qytetarët dhe bizneset?
Integrimi si proces nuk mund të matet vetëm me numrin e kapitujve të hapur, me aktet ligjore të miratuara apo me strukturat e ngritura. Ajo që ne kërkojmë është që të vlerësohet përmes rezultateve që prodhojnë këto ndryshime: cilësisë së institucioneve, zbatimit të ligjit, konkurrencës, produktivitetit, administrimit të financave publike dhe shpërndarjes së përfitimeve ekonomike.
Për këtë arsye, krahasimi i dy raporteve duhet lexuar në tri nivele të ndërlidhura: integrimi formal, integrimi institucional dhe integrimi ekonomik. Këto nuk janë tri procese të ndara. Ato janë hallka të një zinxhiri, ku dobësia e njërës kufizon efektin e dy të tjerave.
1. Integrimi formal, ku përparimi në negociata është i matshëm, por nuk përbën ende transformim
Raporti 2025 e paraqiste Shqipërinë në një moment të rëndësishëm të procesit të anëtarësimit, me negociatat që po merrnin ritëm dhe me nevojën për të përshpejtuar përafrimin ligjor e institucional. Raporti 2026 evidenton një fazë më të avancuar të këtij procesi: janë hapur të gjashtë grupkapitujt dhe janë mbyllur përkohësisht katër kapituj.
Ky përparim ka rëndësi politike dhe teknike. Ai tregon se Shqipëria ka kaluar nga përgatitja për negociata në një fazë ku duhet të dëshmojë aftësinë për të përmbushur kërkesat e anëtarësimit në të gjithë sektorët. Megjithatë, mbyllja e përkohshme e një kapitulli nuk duhet ngatërruar me zgjidhjen përfundimtare të problemeve që ai mbulon. Ajo shënon një vlerësim të përmbushjes së kritereve në një fazë të caktuar të negociatave, ndërsa zbatimi i qëndrueshëm mbetet objekt monitorimi. Prandaj, treguesi i vërtetë i integrimit formal nuk është vetëm sa ligje janë përafruar, por nëse ato janë të zbatueshme, nëse institucionet kanë kapacitetin për t’i administruar dhe nëse qytetarët e bizneset përfitojnë nga standardet e reja.
2. Integrimi institucional, ku reformat kanë avancuar, por funksionaliteti mbetet prova vendimtare
Në nivelin institucional, krahasimi i raporteve tregon një pamje më të përzier. Ka zhvillime të rëndësishme, por ato bashkëjetojnë me dobësi që kufizojnë aftësinë e shtetit për t’i kthyer reformat në rezultate të qëndrueshme.
Drejtësia është një nga fushat ku progresi është më i dukshëm. Raporti 2025 evidentonte përfundimin e procesit të vettingut në shkallën e parë, ndërsa Raporti 2026 konfirmon përfundimin e plotë të tij, përfshirë fazën e ankimit. Ky është një rezultat institucional me rëndësi, sepse forcon bazën e llogaridhënies dhe integritetit në sistemin e drejtësisë. Megjithatë, Komisioni vijon të evidentojë mungesa në burime njerëzore, vonesa në administrimin e çështjeve dhe nevojën për të përmirësuar cilësinë dhe efikasitetin e gjykimit. Pra, përfundimi i vettingut nuk e mbyll reformën në drejtësi; ai krijon kushtet që sistemi të dëshmojë se është më i pavarur, më i shpejtë dhe më i besueshëm.
Administrata publike mbetet një pikë e dobët e transformimit. Në të dy raportet Shqipëria vlerësohet si mesatarisht e përgatitur në reformën e administratës publike. Raporti 2025 evidentonte miratimin e strategjive të reja, por edhe nevojën për të forcuar rekrutimin mbi bazë meritash, llogaridhënien dhe organizimin e administratës. Raporti 2026 njeh përparim në ndryshimet e kuadrit ligjor për organizimin e administratës shtetërore, por përsërit shqetësimet për konsultimin publik joefektiv, përdorimin e akteve normative për ndryshimet buxhetore dhe dobësitë e kontrollit parlamentar mbi ekzekutivin. Kjo tregon se miratimi i një strategjie ose ndryshimi ligjor nuk garanton automatikisht një administratë më profesionale dhe më të përgjegjshme.
Kontrolli demokratik dhe konsultimi publik mbeten pjesë e problemit të funksionalitetit institucional. Në Raportin 2025, Komisioni evidentonte polarizimin politik, dialogun e kufizuar dhe mbikëqyrjen e pamjaftueshme parlamentare. Në Raportin 2026, këto shqetësime vijojnë: Parlamenti e ushtron vetëm pjesërisht kontrollin mbi ekzekutivin, ndërsa mungesa e dialogut politik, kufizimet në ngritjen e komisioneve hetimore dhe politizimi i emërimeve në institucione të pavarura dobësojnë kontrollin institucional. Po kështu, konsultimi publik nuk po zhvillohet në mënyrë të rregullt dhe nuk shoqërohet gjithmonë me reagim të qartë ndaj komenteve të palëve të interesuara.
Nga këndvështrimi POLIFAKT, kjo është një çështje që shkon përtej cilësisë së procesit legjislativ. Kur vendimmarrja publike nuk i nënshtrohet konsultimit real, kontrollit parlamentar dhe vlerësimit të ndikimit, rritet rreziku që politikat të hartohen pa u testuar mjaftueshëm për efektet e tyre ekonomike dhe sociale. Në këtë mënyrë, dobësia institucionale kthehet në kosto për biznesin, për financat publike dhe për besimin e qytetarëve.
Përfundimi institucional: Shqipëria ka avancuar në ndërtimin dhe riorganizimin e disa strukturave, por sfida është kalimi nga institucionet që ekzistojnë formalisht te institucionet që ushtrojnë realisht kompetencat, kontrollin dhe përgjegjësitë e tyre. Për POLIFAKT, ky dallim është thelbësor: reforma duhet të matet me ndryshimin e sjelljes institucionale, jo vetëm me ndryshimin e ligjit.
3. Integrimi ekonomik, ku rritja nuk është e njëjtë me konvergjencën
Në nivelin ekonomik, dallimi ndërmjet rritjes dhe transformimit bëhet edhe më i rëndësishëm. Raporti 2025 e vlerësonte Shqipërinë me nivel të mirë përgatitjeje për zhvillimin e një ekonomie tregu funksionale dhe evidentonte progres, të mbështetur nga kërkesa e brendshme dhe turizmi. Megjithatë, ai nënvizonte të ardhurat e ulëta publike në raport me PBB-në, nënrealizimin e përsëritur të investimeve publike dhe problemet strukturore të tregut të punës e të mjedisit të biznesit. Raporti 2026 ruan vlerësimin për nivelin e përgatitjes së ekonomisë së tregut dhe evidenton vijimin e rritjes ekonomike, por nxjerr në pah kufizime që lidhen me produktivitetin, strukturën e eksporteve dhe aftësinë për të përballuar presionin konkurrues të tregut evropian.
Këtu qëndron një nga dallimet më të rëndësishme analitike: rritja ekonomike tregon zgjerimin e aktivitetit, ndërsa konvergjenca ekonomike kërkon përmirësim të kapacitetit prodhues, të produktivitetit dhe të konkurrueshmërisë. Një ekonomi mund të rritet për disa vite nga turizmi, ndërtimi, konsumi dhe kërkesa e brendshme, por kjo nuk do të thotë se ka ndërtuar një bazë të mjaftueshme prodhuese për t’u përballur me konkurrencën e tregut të përbashkët evropian.
3.1. Produktiviteti dhe struktura prodhuese
Raporti 2026 evidenton se bujqësia mbetet sektor me produktivitet të ulët dhe se eksportet e prodhimit industrial kanë rënë për të tretin vit radhazi, nën ndikimin e kërkesës së dobët të jashtme, forcimit të lekut dhe fuqisë së kufizuar të bizneseve për të përcaktuar çmimet. Komisioni e lidh potencialin e kufizuar të konvergjencës me produktivitetin e ulët, kapacitetin e dobët inovativ dhe pjesëmarrjen e kufizuar në segmentet me vlerë të shtuar më të lartë të zinxhirëve evropianë të prodhimit.
Për POLIFAKT, kjo do të thotë se vlerësimi i performancës ekonomike nuk mund të kufizohet te rritja e PBB-së apo te vëllimi i investimeve. Duhet të shqyrtohet se çfarë prodhon ekonomia, sa vlerë të shtuar krijon, sa vende pune me produktivitet të lartë gjeneron dhe sa e aftë është të konkurrojë në tregjet ndërkombëtare.
Nëse rritja mbështetet kryesisht në sektorë me vlerë të shtuar të kufizuar ose me lidhje të dobëta me zinxhirët e prodhimit, ekonomia mund të zgjerohet pa e zvogëluar në të njëjtën masë hendekun me vendet e BE-së. Kjo është arsyeja pse rritja duhet analizuar së bashku me strukturën e saj.
3.2. Investimet publike dhe cilësia e përdorimit të burimeve
Një tjetër çështje e përsëritur në raportet e KE-së është hendeku ndërmjet fondeve të planifikuara dhe investimeve të realizuara. Raporti 2025 evidentonte nënrealizimin e përsëritur të shpenzimeve kapitale, ndërsa Raporti 2026 thekson se menaxhimi i investimeve publike është përmirësuar në disa aspekte, por zbatimi efektiv i projekteve vazhdon të kufizohet nga vështirësitë në realizim. Komisioni kërkon forcimin e vlerësimit dhe përzgjedhjes së projekteve, si dhe përmirësimin e prioritizimit të tyre.
Kjo çështje ka rëndësi të drejtpërdrejtë për POLIFAKT, sepse investimi publik nuk duhet të vlerësohet vetëm nga shuma e buxhetuar apo nga kontratat e shpallura. Duhet të matet nëse projekti përfundon, nëse respekton koston dhe afatin, nëse krijon përfitim ekonomik e social dhe nëse infrastruktura e ndërtuar përdoret në mënyrë efektive.
Një buxhet me investime të larta të planifikuara, por me realizim të dobët, nuk prodhon të njëjtin efekt zhvillimor si një buxhet që financon projekte të përzgjedhura mbi bazën e analizës së kostos dhe përfitimit. Për këtë arsye, cilësia e menaxhimit të investimeve është tregues i kapacitetit institucional, jo thjesht çështje teknike e ekzekutimit buxhetor.
3.3. Konkurrenca, investimet dhe siguria juridike
Raporti 2026 e lidh klimën e investimeve me dobësitë në sigurinë juridike dhe administrimin e pronës. Ai evidenton shqetësime të bizneseve për transparencën e statusit të investitorit strategjik, kontratave të PPP-ve dhe koncesioneve. Po ashtu, vonesa në miratimin e një ligji të unifikuar për investimet dhe zgjatja e kuadrit të investitorëve strategjikë deri në fund të vitit 2026 ngrenë çështjen e trajtimit të barabartë të investitorëve. Raporti përmend gjithashtu regjimin e posaçëm për portet turistike, i cili krijon privilegje shtesë dhe shmang procedurat standarde të prokurimit publik.
Këto gjetje janë të rëndësishme sepse konkurrenca nuk përcaktohet vetëm nga numri i bizneseve që operojnë në treg. Ajo varet edhe nga barazia e kushteve, parashikueshmëria e rregullave, transparenca e vendimmarrjes dhe mundësia që operatorët ekonomikë të konkurrojnë mbi bazën e produktivitetit dhe eficiencës.
Për POLIFAKT, shqetësimi kryesor nuk është nëse Shqipëria tërheq investime, por nëse modeli i tërheqjes së tyre krijon konkurrencë të drejtë, përfitim publik dhe zhvillim të qëndrueshëm. Investimi që mbështetet në privilegj të posaçëm, përjashtim nga rregullat ose pasiguri juridike mund të sjellë aktivitet ekonomik në afat të shkurtër, por njëkohësisht të dobësojë besimin e investitorëve që kërkojnë kushte të barabarta.
3.4. Prokurimi publik ka ende rrugë për të kaluar nga përafrimi ligjor te konkurrenca reale
Raporti 2026 evidenton përparim në kuadrin ligjor të prokurimit dhe PPP-ve, por njëkohësisht nënvizon nevojën për të përmirësuar konkurrencën dhe integritetin e procedurave. Sipas raportit, 23.5% e tenderëve në vitin 2025 u fituan me vetëm një ofertues, përqindje që arriti në 29% në procedurat me vlerë të lartë; ndërsa 38% e procedurave u anuluan. Kriteret e ofertës ekonomikisht më të favorshme u përdorën në vetëm 5.5% të procedurave.
Këta tregues nuk provojnë vetvetiu se çdo procedurë me një ofertues apo e anuluar është e parregullt. Por, të marrë së bashku, ata tregojnë se ekziston një problem që kërkon analizë të konkurrencës, të cilësisë së dokumenteve të tenderit, të pjesëmarrjes së operatorëve dhe të mënyrës së vlerësimit të ofertave.
Në logjikën POLIFAKT, përafrimi i ligjit me acquis nuk duhet të konsiderohet rezultat i mjaftueshëm nëse tregu i prokurimit nuk bëhet realisht më konkurrues. Testi duhet të jetë nëse fondet publike përdoren në kushte të barabarta, nëse rritet numri i ofertuesve seriozë dhe nëse përfitimi publik justifikon koston e kontratave.
3.5. Administrimi fiskal dhe qëndrueshmëria e financave publike
Raportet e KE-së e trajtojnë politikën fiskale jo vetëm si instrument për mbledhjen e të ardhurave, por edhe si pjesë të kapacitetit të shtetit për të financuar zhvillimin. Në vitin 2025, Komisioni evidentonte rritjen e të ardhurave, por theksonte se ato mbeteshin të ulëta në raport me PBB-në. Në vitin 2026, theksi vendoset edhe te formalizimi, administrimi tatimor, shpenzimet kapitale dhe nevoja për të ruajtur disiplinën buxhetore. Komisioni nënvizon gjithashtu ndikimin e informalitetit dhe shpenzimeve tatimore në kufizimin e të ardhurave publike.
Nga këndvështrimi POLIFAKT, sfida fiskale nuk mund të reduktohet te rritja e arkëtimeve. Një administrim fiskal funksional duhet të garantojë njëkohësisht:
-
zgjerimin e bazës tatimore dhe formalizimin e ekonomisë;
-
trajtim të barabartë të tatimpaguesve dhe parashikueshmëri të detyrimeve;
-
transparencë mbi përjashtimet dhe lehtësitë tatimore;
-
përdorim më efikas të të ardhurave në shërbime dhe investime publike;
-
kontroll të kostos dhe rezultateve të politikave buxhetore.
Këtu shfaqet edhe lidhja midis integrimit institucional dhe atij ekonomik. Nëse administrata mbledh më shumë të ardhura, por nuk përmirëson cilësinë e shpenzimeve, konkurrencën dhe shërbimet publike, atëherë kapaciteti fiskal nuk shndërrohet plotësisht në mirëqenie ekonomike.
4. Dimensioni që i lidh të tri nivelet është besimi dhe llogaridhënia publike
Tri nivelet e integrimit nuk mund të analizohen të shkëputura nga njëri-tjetri. Integrimi formal krijon rregullat, integrimi institucional duhet të garantojë zbatimin e tyre, ndërsa integrimi ekonomik duhet të prodhojë rezultate të matshme për shoqërinë.
Në këtë zinxhir, besimi publik është një element përcaktues.
Një ligj i përafruar me BE-në nuk krijon vetvetiu besim nëse zbatohet në mënyrë selektive. Një institucion i reformuar nuk krijon automatikisht besim nëse nuk jep llogari për vendimet e tij. Një investim i madh nuk krijon domosdoshmërisht zhvillim nëse përfitimet janë të përqendruara, kostot publike nuk janë transparente ose konkurrenca kufizohet.
Raporti 2026 e bën këtë lidhje veçanërisht të dukshme përmes vëmendjes ndaj protestave qytetare për zhvillimin në zona të mbrojtura, kërkesave për transparencë dhe llogaridhënie, si dhe shqetësimeve për sigurinë juridike, konsultimin publik dhe trajtimin e investitorëve. Këto zhvillime tregojnë se procesi i integrimit nuk është vetëm një marrëdhënie ndërmjet qeverisë dhe institucioneve të BE-së. Ai lidhet edhe me mënyrën se si qytetarët e përjetojnë vendimmarrjen publike dhe nëse e konsiderojnë atë të drejtë e të përgjegjshme.
Për POLIFAKT, ky është një tregues me rëndësi: legjitimiteti i reformave nuk ndërtohet vetëm nga përputhja me standardet evropiane, por edhe nga perceptimi dhe përvoja konkrete e qytetarëve për drejtësinë, transparencën dhe rezultatet e tyre.
5. Çfarë synon të masë POLIFAKT përtej vlerësimit të Komisionit Evropian?
Raportet e KE-së japin një vlerësim të gjerë të përgatitjes dhe progresit të Shqipërisë në procesin e anëtarësimit. POLIFAKT mund ta plotësojë këtë vlerësim duke e kthyer analizën nga përshkrimi i reformave te matja e përgjegjësisë për rezultatet. Kjo kërkon një dallim metodologjik: raporti i KE-së evidenton zhvillimet dhe vlerëson progresin në raport me kriteret e anëtarësimit; POLIFAKT duhet të shqyrtojë nëse vendimet, institucionet dhe burimet publike po prodhojnë efektin e premtuar.
Për këtë qëllim, ne jemi duke kaluar në një një matricë monitorimi me tri nivele dhe tregues konkretë.
| Niveli i vlerësimit | Çfarë duhet të monitorohet | Pyetja e llogaridhënies |
|---|---|---|
| Integrimi formal | Përafrimi ligjor, aktet zbatuese, kapitujt e hapur dhe të mbyllur, përmbushja e detyrimeve | A u miratua dhe u përafrua kuadri ligjor në përputhje me standardet e BE-së? |
| Integrimi institucional | Pavarësia, kapacitetet, rekrutimi mbi bazë meritash, kontrolli parlamentar, konsultimi publik, zbatimi i ligjit | A funksionojnë institucionet dhe a japin llogari për vendimet e tyre? |
| Integrimi ekonomik | Produktiviteti, eksportet me vlerë të shtuar, investimet, konkurrenca, formalizimi, realizimi i investimeve publike | A po krijon reforma më shumë konkurrueshmëri, mundësi ekonomike dhe mirëqenie? |
Kjo matricë do të shoqërohet me një sistem monitorimi që ndjek jo vetëm gjendjen në një vit, por edhe ndryshimin në kohë. Një tregues i vetëm nuk mjafton për të provuar suksesin ose dështimin e një reforme. Për këtë arsye, POLIFAKT do të shqyrtojë së bashku:
-
Angazhimin: çfarë ka premtuar qeveria dhe çfarë detyrimi ka marrë përsipër?
-
Vendimmarrjen: çfarë ligji, politike apo mase konkrete është miratuar?
-
Zbatimin: a është zbatuar masa, nga cili institucion dhe brenda cilit afat?
-
Rezultatin: çfarë ndryshimi të matshëm ka prodhuar?
-
Përgjegjësinë: kush mban përgjegjësi kur rezultati nuk arrihet?
-
Ndikimin publik: si janë shpërndarë përfitimet dhe kostot te qytetarët, bizneset dhe buxheti?
Kjo mënyrë vlerësimi e bën të mundur të dallohen tri situata që në debatin publik shpesh ngatërrohen: reforma e miratuar, reforma e zbatuar dhe reforma që ka prodhuar rezultat. Ato nuk janë e njëjta gjë.
6. Vlerësimi krahasues 2025–2026, ku është zhvendosur sfida?
| Dimensioni | Raporti 2025 | Raporti 2026 | Interpretimi POLIFAKT |
|---|---|---|---|
| Negociatat | Momentum dhe hapje e grupkapitujve | Hapja e grupkapitullit të fundit dhe mbyllja e përkohshme e katër kapitujve | Përparim formal i konsoliduar |
| Drejtësia | Vettingu i përfunduar në shkallën e parë | Vettingu i përfunduar edhe në apel | Nga pastrimi i sistemit drejt cilësisë dhe efikasitetit |
| Administrata | Strategji dhe kuadër reformues | Disa përmirësime ligjore, por dobësi në zbatim dhe konsultim | Reforma institucionale ende e paplotë |
| Kontrolli demokratik | Mbikëqyrje e kufizuar dhe polarizim | Probleme të vazhdueshme me kontrollin e ekzekutivit dhe dialogun | Llogaridhënia mbetet e dobët |
| Ekonomia | Rritje e mbështetur nga kërkesa dhe turizmi | Rritje e vijueshme, por kufizime në produktivitet dhe konkurrueshmëri | Rritja nuk garanton konvergjencë |
| Investimet publike | Nënrealizim i shpenzimeve kapitale | Probleme të vazhdueshme në realizimin e projekteve | Cilësia e menaxhimit mbetet vendimtare |
| Konkurrenca | Dobësi në mjedisin e biznesit dhe qeverisjen e ndërmarrjeve publike | Probleme të vazhdueshme me barazinë e investitorëve dhe prokurimin | Nevojitet konkurrencë reale, jo vetëm kuadër ligjor |
| Politika fiskale | Rritje e të ardhurave dhe strategji afatmesme | Vëmendje te formalizimi, shpenzimet tatimore dhe disiplina buxhetore | Duhet matur edhe cilësia e përdorimit të të ardhurave |
Kjo tabelë nuk përfaqëson një vlerësim numerik të performancës së Shqipërisë. Ajo paraqet zhvendosjen e fokusit nga raporti i parë te i dyti dhe interpretimin e saj në këndvështrimin e llogaridhënies publike.
Dy raportet e Komisionit Evropian dëshmojnë se Shqipëria ka bërë një hap të rëndësishëm përpara në procesin e integrimit. Hapja e të gjashtë grupkapitujve dhe mbyllja e përkohshme e katër kapitujve janë rezultate konkrete të negociatave. Përparimi në reformën e drejtësisë dhe në disa fusha të përafrimit ligjor tregon se procesi ka hyrë në një fazë më të avancuar.
Por ky progres nuk duhet interpretuar si provë se shteti dhe ekonomia janë transformuar në të njëjtën masë.
Në institucionet publike vijojnë problemet e kontrollit, konsultimit, kapaciteteve administrative dhe zbatimit të ligjit. Në ekonomi, rritja vazhdon, por produktiviteti, diversifikimi i prodhimit, konkurrueshmëria dhe aftësia për të krijuar vlerë të shtuar mbeten sfida. Në përdorimin e burimeve publike, rëndësi ka jo vetëm sa financohet, por edhe çfarë realizohet dhe çfarë përfitimi prodhohet.
Pikërisht këtu qëndron dallimi midis përparimit në negociata dhe përparimit në zhvillim.
Në vitin 2025, sfida kryesore ishte përshpejtimi i reformave dhe krijimi i ritmit të negociatave. Në vitin 2026, sfida është të provohet se këto reforma mund të prodhojnë institucione funksionale, ekonomi konkurruese dhe administrim të përgjegjshëm të burimeve publike. Kjo nuk është vetëm një kërkesë e Bashkimit Evropian. Më shumë është një kërkesë e qytetarëve dhe e biznesit për një shtet më të parashikueshëm, më transparent dhe më të drejtë.
POLIFAKT e vendos këtë ndryshim në qendër të vlerësimit, se integrimi evropian nuk duhet të matet vetëm nga ajo që Shqipëria miraton dhe negocion, por nga ajo që institucionet zbatojnë dhe shoqëria përfiton.
Matësi më i rëndësishëm i progresit nuk duhet të jetë numri i kapitujve të hapur, i ligjeve të miratuara apo i strategjive të shpallura, por ndryshimi që ato prodhojnë në jetën ekonomike dhe institucionale të vendit: në cilësinë e shërbimeve publike, në sigurinë juridike, në konkurrencën e biznesit, në produktivitetin e ekonomisë dhe në mirëqenien e qytetarëve. Pra, Shqipëria nuk ka më vetëm detyrën të tregojë se po ecën drejt Bashkimit Evropian, por të provojë se po bëhet një vend që funksionon sipas standardeve që kërkon anëtarësimi.