
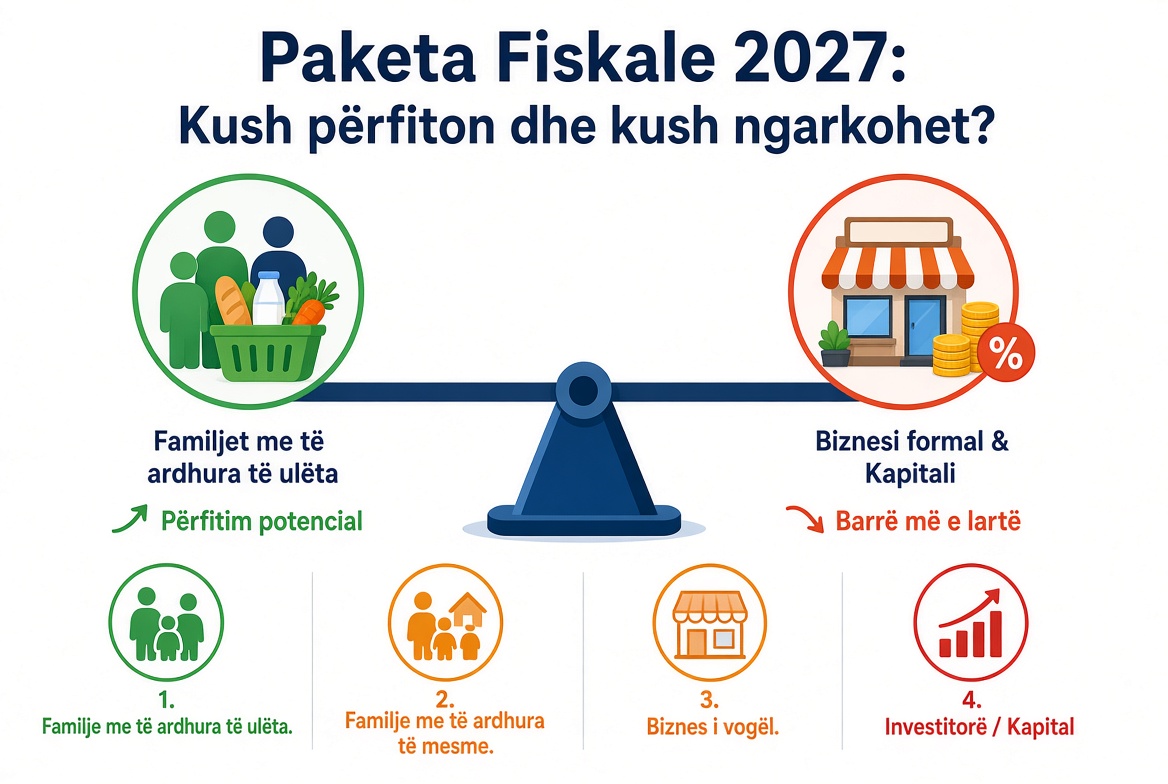
ALTAX ka publikuar një analizë të plotë mbi ndikimin ekonomik dhe shpërndarjen e barrës tatimore që sjell Paketa Fiskale 2027. Analiza shqyrton efektet e masave të reja mbi familjet, bizneset, investitorët dhe sektorët kryesorë të ekonomisë, duke evidentuar se përfitimet dhe kostot nuk shpërndahen në mënyrë të njëjtë ndërmjet grupeve të interesit.
Familjet me të ardhura të ulëta janë potencialisht përfitueset kryesore të uljes së TVSH-së për ushqimet bazë nga 20% në 6%.Kjo masë mund të krijojë një lehtësim të ndjeshëm për familjet që shpenzojnë një pjesë të madhe të të ardhurave për produkte ushqimore. Megjithatë, efekti i saj në mirëqenien familjare do të varet nga mënyra se si ulja e taksës reflektohet në çmimet përfundimtare të produkteve. Nëse diferenca tatimore nuk transferohet te konsumatori, por përthithet në marzhet tregtare të operatorëve ekonomikë, përfitimi social do të jetë më i vogël se ai i parashikuar. Për këtë arsye, monitorimi i çmimeve dhe kontrolli i transmetimit të uljes së TVSH-së në treg bëhen vendimtarë.
Për familjet me të ardhura mesatare, bilanci është më i përzier.Ato përfitojnë nga ulja e TVSH-së për ushqimet bazë, por njëkohësisht përballen me rritjen e normës standarde të TVSH-së nga 20% në 21% për mallrat dhe shërbimet e tjera. Efekti përfundimtar do të varet nga struktura e konsumit të secilës familje dhe pesha që zënë produktet e përjashtuara nga rritja e TVSH-së në shportën e saj mujore. Një lehtësim tjetër vjen nga ndryshimi i kufirit të fashës së tatimit 13% mbi pagat, i cili mund të përmirësojë të ardhurat neto të një pjese të punonjësve.
Ndryshe paraqitet situata për individët me të ardhura të larta.Kjo kategori përballet me një rritje më të drejtpërdrejtë të barrës tatimore, për shkak të tatimit 30% mbi pagat mujore bruto mbi 700 mijë lekë dhe rritjes së tatimit mbi dividendin nga 8% në 15%. Edhe rritja e TVSH-së standarde ndikon në konsumin e tyre, megjithëse efekti relativ i uljes së TVSH-së për ushqimet bazë është përgjithësisht më i kufizuar. Në këtë mënyrë, paketa synon një rishpërndarje më të madhe të barrës drejt individëve me të ardhura dhe kapacitet më të lartë ekonomik.
Për bizneset e vogla, tabloja është më komplekse.Ruajtja e tatimit zero mbi fitimin deri në fund të vitit 2029 përbën një element mbështetës për aktivitetin e tyre. Megjithatë, ulja e pragut të regjistrimit në TVSH nga 10 milionë në 5 milionë lekë pritet të përfshijë rreth 17.500 biznese të tjera në skemën e TVSH-së. Ky ndryshim sjell detyrime të reja për administrimin fiskal, deklarimin dhe dokumentimin e transaksioneve, si dhe kërkesa shtesë për likuiditet. Për bizneset me kapacitete të kufizuara administrative dhe financiare, kostoja e formalizimit mund të jetë e konsiderueshme, edhe në rastet kur nuk ndryshon drejtpërdrejt norma e tatimit mbi fitimin.
Bizneset e mesme dhe të mëdha përballen kryesisht me një ndryshim në mënyrën e taksimit të kapitalit.Në versionin e miratuar prej Këshilit të Ministrave të paketës, norma e tatimit mbi fitimin mbetet 15%, duke shmangur një rritje të drejtpërdrejtë të tatimit mbi rezultatin e aktivitetit ekonomik. Ndërkohë, rritja e tatimit mbi dividendin nga 8% në 15% e bën më të kushtueshme shpërndarjen e fitimit te ortakët dhe aksionarët. Për një kompani që realizon 100 njësi fitim të tatueshëm dhe e shpërndan të gjithë fitimin pas tatimit, barra e kombinuar arrin në 27.75%. Në rastin kur fitimi mbahet në kompani dhe riinvestohet, kjo rritje nuk materializohet në të njëjtën mënyrë, duke krijuar një dallim më të madh ndërmjet shpërndarjes dhe riinvestimit të kapitalit.
Për investitorët vendas dhe të huaj, paketa jep një sinjal të përzier.Ruajtja e normës 15% të tatimit mbi fitimin ndihmon në ruajtjen e një elementi të konkurrueshmërisë fiskale të Shqipërisë. Nga ana tjetër, rritja e tatimit mbi dividendin e bën më të shtrenjtë kthimin e fitimit te investitorët dhe transferimin e tij jashtë vendit, në rastin e investimeve të huaja. Në krahasim me disa vende të rajonit, si Kosova, ku dividendi tatohet me 0%, dhe Maqedonia e Veriut, ku norma është 10%, Shqipëria humbet një pjesë të avantazhit relativ në këtë element të sistemit fiskal. Kjo mund të ndikojë në vlerësimin e investimeve të reja, veçanërisht në ata sektorë ku vendimi për investim lidhet ngushtë me kthimin dhe riatdhesimin e kapitalit.
Një tjetër sektor që përballet me rritje të drejtpërdrejtë të barrës është turizmi dhe akomodimi.Rritja e TVSH-së për shërbimet e akomodimit nga 6% në 10% rrit detyrimin tatimor të operatorëve dhe mund të ushtrojë presion mbi çmimet e shërbimeve turistike. Shkalla në të cilën kjo rritje do të përthithet nga bizneset ose do të transferohet te klientët do të varet nga konkurrenca, sezonaliteti, kostot operative dhe pozicionimi i secilit operator në treg. Në një sektor ku çmimi ndikon drejtpërdrejt në konkurrueshmërinë e destinacionit, ndryshimi kërkon vlerësim edhe përtej efektit të menjëhershëm në të ardhurat buxhetore.
Paketa Fiskale 2027 përballë vizionit “Shqipëria 2030”: A janë politikat në të njëjtën linjë?
Një tjetër këndvështrim i rëndësishëm për vlerësimin e Paketës Fiskale 2027 është përputhshmëria e saj me objektivat e Programit Qeverisës “Shqipëria 2030”. Ky program e lidh zhvillimin e vendit me rritjen e ekonomisë, objektivin për një PBB prej 35 miliardë eurosh deri në vitin 2030, rritjen e konkurrueshmërisë, modernizimin e ekonomisë dhe përmirësimin e mirëqenies. Për realizimin e këtyre objektivave nevojitet një politikë fiskale që mbështet jo vetëm të ardhurat buxhetore, por edhe krijimin e kapaciteteve të reja ekonomike.
Pikërisht në këtë pikë lind nevoja për të shqyrtuar nëse masat e vitit 2027 janë në përputhje me ambicien e shpallur. Sa lehtësime do të përfitojnë kategori të caktuara dhe në çfarë mase këto ndryshime kontribuojnë në realizimin e objektivave ekonomike dhe sociale të vitit 2030?
Në aspektin social, ulja e TVSH-së për ushqimet bazë shkon në drejtimin e mbështetjes së konsumit dhe fuqisë blerëse të familjeve. Megjithatë, rritja e TVSH-së standarde dhe efektet e saj mbi çmimet e mallrave dhe shërbimeve të tjera mund të kufizojnë një pjesë të këtij përfitimi. Për një program që vendos mirëqenien e qytetarëve në qendër, rëndësi ka jo vetëm lehtësimi nominal i taksave, por edhe ndryshimi real i kostos së jetesës dhe të ardhurave të disponueshme.
Në aspektin e zhvillimit të biznesit, ulja e pragut të regjistrimit në TVSH nga 10 në 5 milionë lekë mund të zgjerojë formalizimin dhe bazën tatimore. Por formalizimi nuk duhet të matet vetëm me numrin e subjekteve që hyjnë në skemën e TVSH-së. Ai duhet të shoqërohet me rritje të produktivitetit, përmirësim të kapaciteteve administrative dhe mundësi reale për zgjerimin e aktivitetit ekonomik. Përndryshe, bizneset e vogla mund të përballen me kosto shtesë përpara se të kenë krijuar kapacitetet e nevojshme për t’i përballuar ato.
Në aspektin e investimeve, ruajtja e tatimit mbi fitimin në 15% është një element që mbështet vazhdimësinë e klimës fiskale. Nga ana tjetër, rritja e tatimit mbi dividendin në 15% e bën më të kushtueshme shpërndarjen e fitimit dhe mund të ndikojë në vendimet e investitorëve për riinvestim, zgjerim apo kthim të kapitalit. Kjo kërkon një vlerësim më të gjerë të konkurrueshmërisë së Shqipërisë në raport me vendet e rajonit dhe të ndikimit që ndryshimet fiskale mund të kenë mbi investimet e reja.
Edhe turizmi, i identifikuar si një nga sektorët me rëndësi strategjike për zhvillimin ekonomik, kërkon një vlerësim të tillë. Rritja e TVSH-së për akomodimin nga 6% në 10% duhet analizuar në raport me objektivat për rritjen e cilësisë së shërbimeve, investimet e reja dhe konkurrueshmërinë e destinacionit shqiptar. Të ardhurat shtesë nga taksimi duhet të krahasohen me efektet e mundshme mbi çmimet, marzhet e operatorëve dhe planet e investimit.
Në këtë kuptim, diskutimi politik nuk është një normë tatimore, që duhet të rritet apo të ulet në mënyrë, por nëse kombinimi i masave fiskale krijon kushtet e duhura për të realizuar objektivat ekonomike dhe sociale të vitit 2030. Një strategji që synon rritje të investimeve, formalizim, zhvillim të sektorëve prodhues dhe përmirësim të mirëqenies duhet të mbështetet nga një sistem fiskal që ofron parashikueshmëri, trajtim të qëndrueshëm të kapitalit dhe shpërndarje të arsyeshme të barrës tatimore.
Për këtë arsye, Paketa Fiskale 2027 duhet të shihet edhe si një test i koherencës ndërmjet programit qeverisës dhe instrumenteve konkrete të zbatimit të tij. Vlerësimi i saj duhet të mbështetet në tregues të matshëm: ndryshimin e të ardhurave reale të familjeve, investimet private, krijimin e vendeve të punës, produktivitetin e bizneseve, zgjerimin e bazës tatimore dhe konkurrueshmërinë e ekonomisë shqiptare.
Suksesi i “Shqipëria 2030” nuk duhet të llogaritet me madhësinë e ekonomisë apo me nivelin e të ardhurave buxhetore, por më shumë me mënyrën se si kjo rritje përkthehet në mirëqenie, mundësi ekonomike dhe zhvillim më të balancuar për qytetarët dhe bizneset. Ky është standardi me të cilin duhet të vlerësohet edhe politika fiskale.
Paketa Fiskale 2027 nuk përfaqëson vetëm një paketë lehtësimesh sociale, por një rishpërndarje të barrës tatimore ndërmjet konsumit, punës, biznesit dhe kapitalit. Familjet me të ardhura të ulëta mund të përfitojnë nga ulja e TVSH-së për ushqimet bazë, por madhësia e këtij përfitimi do të përcaktohet nga reagimi i çmimeve në treg. Bizneset e vogla përballen me zgjerimin e detyrimeve të TVSH-së, ndërsa pronarët e kapitalit dhe investitorët që shpërndajnë fitimet mbajnë një pjesë të rëndësishme të ngarkesës së re.
Për POLIFAKT, vlerësimi i një pakete fiskale nuk duhet të kufizohet te identifikimi i normave që rriten apo ulen. Ai duhet të masë se kush e përballon realisht koston, kush përfiton nga lehtësimet dhe çfarë efekti prodhohet mbi konsumin, investimet, formalizimin dhe konkurrueshmërinë e ekonomisë.
Në të njëjtën kohë, duhet të vlerësohet nëse këto masa janë në përputhje me ambicien e shpallur në programin “Shqipëria 2030”. Një program zhvillimi nuk mund të mbështetet vetëm në objektiva afatgjata; ai kërkon instrumente fiskale të parashikueshme, politika të harmonizuara dhe rezultate të matshme në ekonomi dhe mirëqenie.
Shqipëria 2030 nuk duhet të jetë vetëm një objektiv i shpallur për të ardhmen, por një standard për të gjykuar politikat e sotme. Paketa Fiskale 2027 duhet të tregojë jo vetëm sa të ardhura mbledh shteti, por edhe sa kontribuon në rritjen e mirëqenies, investimeve, produktivitetit dhe konkurrueshmërisë së ekonomisë shqiptare.
Lexoni raportin e plotë të ALTAX Paketa Fiskale 2027 – Rishpërndarja e barrës midis familjeve, biznesit dhe kapitalit