
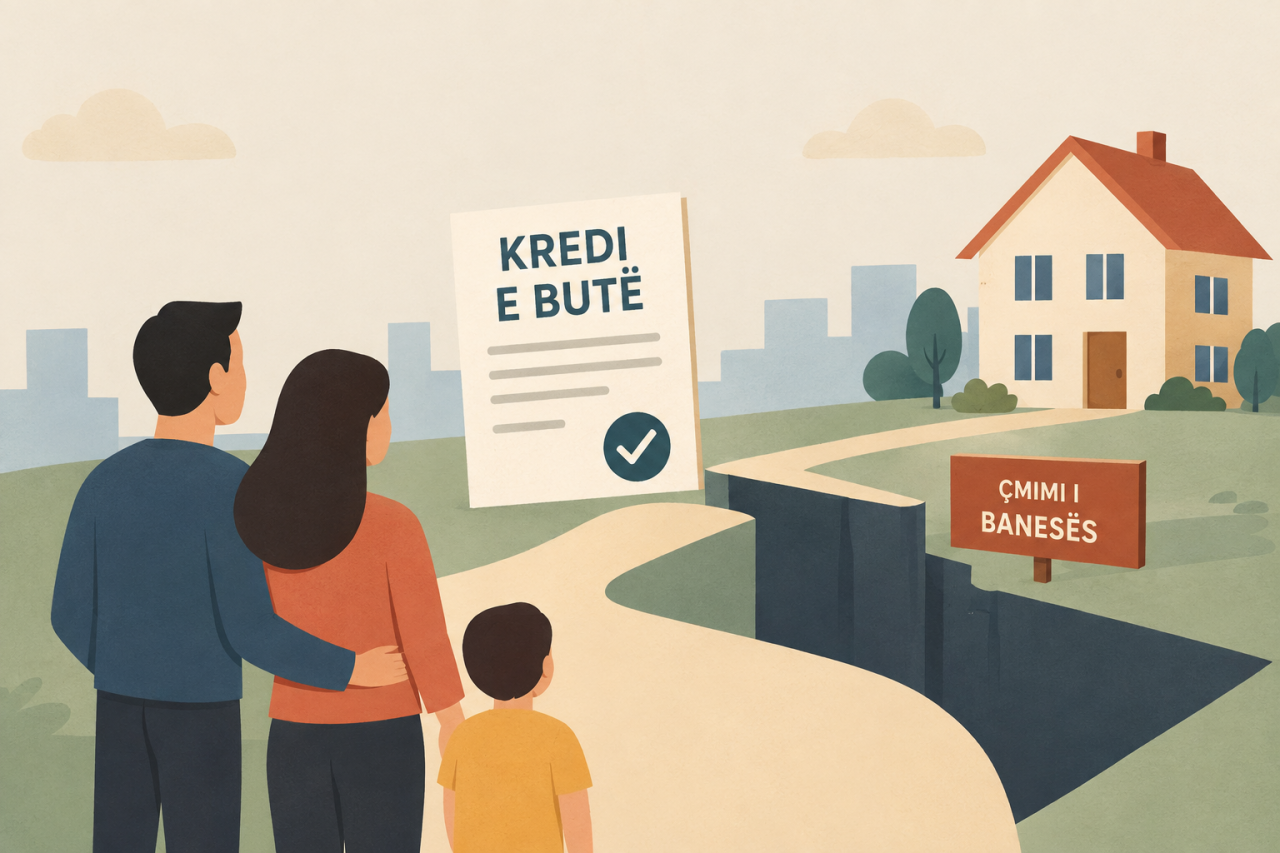
…kur familja fiton kredinë, por nuk arrin të blejë shtëpinë
Kredia e butë shihet si një nga instrumentet më të drejtpërdrejta për të ndihmuar familjet që duan të blejnë një banesë. Logjika është e thjeshtë, sepse shteti ul koston e financimit dhe familja fituese merr një mundësi që, në kushte normale tregu, do ta kishte më të vështirë ta përballonte.
Por midis momentit kur një familje shpallet përfituese dhe momentit kur hyn realisht në banesën e saj ka një distancë që shpesh nënvlerësohet.
Nëse shuma e financimit nuk përputhet me çmimin real të banesave, familja mund ta ketë kredinë, por të mos ketë shtëpinë.
Dhe pikërisht këtu fillon problemi i vërtetë i politikës së strehimit.
Kur dy kredi nuk do të thonë dyfish mundësi
Në parim, një përfitues i kredisë së butë mund të kërkojë edhe financim shtesë në treg për të mbuluar diferencën mes shumës së financuar nga skema dhe çmimit të banesës. Në praktikë, kjo mundësi është më e kufizuar nga sa duket.
Banka nuk sheh dy kredi të shkëputura. Ajo sheh një familje me një borxh total dhe duhet të vlerësojë nëse ky borxh mund të përballohet.
Procesi nis me përfitimin e të drejtës nga skema publike, përmes EKB-së, bashkisë apo institucionit përgjegjës, në varësi të kategorisë së përfituesit. Më pas familja i drejtohet bankës partnere. Fakti që është shpallur përfituese nuk e zëvendëson vlerësimin bankar.
Banka shikon të ardhurat, detyrimet ekzistuese, vlerën e pronës, raportin kredi–vlerë dhe raportin ndërmjet këstit dhe të ardhurave. Në varësi të rastit, mund të kërkohet kolateral shtesë, të kufizohet shuma e financimit ose të mos miratohet fare kredia shtesë.
Kjo bëhet veçanërisht problematike kur çmimi i banesës është më i lartë se shuma që mund të financohet përmes skemës publike.
Familja gjen apartamentin, angazhohet me pronarin dhe vetëm në fund mëson se financimi nuk mjafton.
Në letër, familja është përfituese. Në treg, ajo mund të mos jetë blerëse.
Këtu krijohet edhe paradoksi i skemës. Familjet me të ardhura më të qëndrueshme dhe më të larta kanë më shumë mundësi ta plotësojnë diferencën me kredi tregtare. Ndërsa familjet me të ardhura të ulëta ose të mesme, për të cilat mbështetja publike është më e rëndësishme, kanë më pak hapësirë financiare për ta bërë këtë.
Sa më e madhe të jetë diferenca mes çmimit të banesës dhe financimit të disponueshëm, aq më shumë nevojitet kredi shtesë. Por pikërisht atëherë rritet edhe kufizimi që vendos aftësia paguese e familjes.
Prandaj kredia e butë, në vetvete, nuk është garanci për akses në banesë. Ajo funksionon vetëm kur shuma e financimit, aftësia paguese e familjes dhe çmimi real i banesës takohen në të njëjtën pikë.
Problemi nuk është vetëm sa subvencionon shteti, por çfarë blen ai subvencion
Një nga pyetjet më të rëndësishme është se mbi çfarë baze përcaktohet shuma e financimit.
Nëse çmimi i referencës mbi të cilin llogaritet mbështetja mbetet ndjeshëm poshtë çmimit me të cilin banesat shiten realisht, edhe një kredi e subvencionuar mund të jetë e pamjaftueshme.
Çmimet e referencës nuk mund të trajtohen si vlera statike që ndryshojnë vetëm kur merret një vendim administrativ. Tregu i banesave nuk lëviz me të njëjtin ritëm në të gjitha zonat dhe as brenda të njëjtit qytet.
Një sistem më funksional do të duhej të mbështetej në të dhëna reale të transaksioneve dhe të përditësohej rregullisht, madje nëse mundet çdo gjashtë ose dymbëdhjetë muaj.
Nuk mjafton të dihet vetëm zona. Duhet të merret parasysh edhe tipologjia e banesës, sipërfaqja, gjendja e objektit dhe karakteristikat e tregut lokal.
Një alternativë më e lidhur me realitetin do të ishte përdorimi i medianës së çmimeve të shitjeve të realizuara gjatë dymbëdhjetë muajve të fundit në zonën përkatëse, së bashku me një rezervë të arsyeshme për luhatjet e tregut. Kjo do të ishte më e përshtatshme sesa përdorimi i një vlere uniforme për zona që mund të kenë diferenca të mëdha në çmime.
Edhe dimensioni gjeografik ka rëndësi. Një kufi nominal i njëjtë për qendrën e Tiranës dhe për një zonë periferike, apo për qytete me nivele krejt të ndryshme çmimesh, nuk përfaqëson të njëjtën mbështetje reale.
Në njërin rast mund të mbulojë një pjesë të konsiderueshme të kostos së banesës; në tjetrin mund të jetë shumë larg çmimit të tregut.
Por familja nuk paguan vetëm apartamentin. Ka edhe kosto të tjera, si: noter, regjistrim, hipotekë, taksa dhe, në shumë raste, shpenzime minimale për përshtatjen e banesës. Kur këto nuk merren parasysh, një familje mund të jetë formalisht brenda skemës, por të mos ketë më burime të mjaftueshme për ta përfunduar blerjen.
Në thelb, subvencionimi duhet të afrohet më shumë me tregun.
Fokusi që duhet të orientojë qasjen e politikës duhet të jetë i lidhur me faktin se sa duhet të financohet që familja të mund të blejë realisht një banesë të përshtatshme në tregun ku jeton.
Përfitues në listë, por jo domosdoshmërisht familje të strehuara
Këtu qëndron një nga dobësitë më të rëndësishme të skemës.
Një familje mund të shpallet përfituese dhe përsëri të mos arrijë të blejë një banesë. Në atë rast, politika publike ka realizuar një procedurë, por jo domosdoshmërisht objektivin e saj. Pra, ka krijuar një përfitues administrativ, por jo një familje të strehuar.
Për familjen kjo mund të nënkuptojë humbje kohe dhe, në varësi të rregullave të skemës, edhe humbje të së drejtës për përfitim nëse blerja nuk realizohet brenda afatit.
Në një treg ku çmimet janë mbi kufirin e financimit, zgjedhjet bëhen të detyruara, si p.sh. një apartament më i vogël, një zonë më e largët nga qendra ose një banesë me cilësi më të ulët.
Por banesa më e lirë nuk është domosdoshmërisht banesa më e përballueshme. Ajo mund të nënkuptojë kosto më të larta transporti, më shumë kohë në lëvizje, mbipopullim ose kushte më të dobëta jetese.
Ekziston edhe një rrezik tjetër, kur familja nuk arrin ta mbyllë financimin përmes skemës dhe bankës dhe mund të kërkojë ndihmë nga familjarët ose të marrë borxhe të tjera për të mbuluar diferencën.
Një financim i kontrolluar dhe i subvencionuar mund të zëvendësohet kështu nga një borxh shumë më pak i parashikueshëm.
Pasojat nuk janë vetëm individuale.
Nëse skema prodhon vazhdimisht përfitues që nuk arrijnë të blejnë banesë, ajo do të shtojë zhgënjimin dhe të dobësojë besimin dhe interesin te politika publike e strehimit.
Për familjet e reja, çështja e banesës lidhet edhe me vendime të tjera: formimin e familjes, emigrimin, shtyrjen e projekteve të jetës apo zgjedhjen për të mos u shkëputur nga familja prindërore.
Ndikimi shkon edhe te tregu.
Nëse kredia e subvencionuar rrit kërkesën, ndërsa oferta e banesave të përballueshme nuk rritet në të njëjtën masë, një pjesë e efektit të subvencionit mund të përfundojë në çmime më të larta. Në këtë rast, mbështetja që synonte të ndihmonte blerësin mund të kapitalizohet pjesërisht nga tregu.
Kjo është arsyeja pse suksesi nuk mund të matet vetëm me numrin e përfituesve. Një listë me më shumë emra nuk do të thotë automatikisht më shumë familje të strehuara.
Kredia e butë nuk mund të zëvendësojë banesën sociale
Jo të gjitha familjet që kanë nevojë për mbështetje janë në të njëjtën situatë ekonomike. Për një familje me të ardhura të qëndrueshme, por që nuk e përballon plotësisht çmimin e banesës, rritja e shumës së financimit ose mbulimi më i madh i interesit mund të jetë një zgjidhje e arsyeshme. Ajo i jep familjes mundësinë të kapërcejë diferencën dhe të përdorë tregun privat.
Por kjo zgjidhje ka një kufi, pasi banka duhet të bindet se borxhi mund të përballohet.
Për familjet me të ardhura shumë të ulëta ose të pasigurta, problemi nuk është vetëm norma e interesit. Problemi është mungesa e kapacitetit për të marrë kredi.
Këtu problemi i kredisë së butë del nga banka dhe hyn te politika publike.
Nëse një familje përzgjidhet sipas kritereve të shtetit, por nuk mund të blejë një banesë sipas çmimeve reale të tregut, nuk kemi më vetëm një problem financimi. Kemi një problem të projektimit të politikës.
Pikërisht këtu bëhet e domosdoshme rritja e stokut të banesave sociale.
Banesat sociale me qira, banesat me kosto të ulët dhe format e tjera të strehimit publik janë instrumente për familjet që nuk mund të kalojnë filtrin bankar. Dallimi është se kredia e butë ndihmon familjen që mund të blejë, ndërsa banesa sociale duhet të mbulojë familjen që nuk mund të blejë.
Këto dy instrumente nuk duhet të konkurrojnë me njëri-tjetrin. Ato duhet të përdoren sipas profilit të familjes.
Për familjet me të ardhura të ulëta dhe të mesme mund të nevojitet një financim më i përshtatur, me kushte që përputhen më mirë me aftësinë e tyre paguese. Për familjet më vulnerabël duhet të rritet oferta e banesave sociale dhe subvencionimi i qirasë.
Në të kundërt, një stok i kufizuar i banesave sociale e lë një pjesë të madhe të politikës së strehimit të varur nga tregu privat dhe nga aftësia e bankave për të financuar familjet.
Nëse tregu nuk ofron banesa të përballueshme dhe familja nuk ka kapacitet për kredi, kredia e butë nuk mund ta mbushë këtë boshllëk.
Nga administrimi i përfituesit te menaxhimi i rezultatit
Edhe marrëdhënia mes institucioneve publike dhe bankave ka nevojë për një ndryshim qasjeje.
Problemi nuk është vetëm sa kohë i duhet bankës për të dhënë kredinë. Koha humbet gjatë gjithë zinxhirit: nga shpallja e familjes përfituese, te gjetja e banesës, verifikimi i pronës, vlerësimi financiar dhe teknik dhe, në fund, disbursimi i kredisë.
Kur këto procese funksionojnë të ndara, çdo hallkë mund të kryejë detyrën e vet, por familja mund të mbetet në mes të tyre.
Një sistem më efikas do ta trajtonte procesin si një rrjedhë të vetme.
Sapo familja shpallet përfituese, banka duhet të ketë mundësi të bëjë një paravlerësim të aftësisë së saj paguese. Familja do të dinte që në fillim çfarë shume mund të marrë dhe, mbi këtë bazë, çfarë vlere banese mund të kërkojë.
Kjo shmang një nga situatat më të panevojshme të procesit, kur familja gjen apartamentin, angazhohet me pronarin dhe vetëm në fund mëson se financimi nuk mjafton.
Edhe EKB-ja dhe bashkitë mund të kenë një rol më aktiv në lidhjen e përfituesit me tregun. Një regjistër i përditësuar i banesave që plotësojnë kushtet e skemës, i ndërtuar në bashkëpunim me tregun imobiliar dhe ndërtuesit, do ta bënte ofertën e përshtatshme më të identifikueshme që në fillim.
Po aq e rëndësishme është edhe thjeshtimi i dokumentacionit. Familja nuk duhet të jetë posta që çon të njëjtat dokumente nga një institucion te tjetri. Nëse shteti i ka të dhënat, ato duhet të lëvizin mes institucioneve, jo nga familja.
Një parim “vetëm një herë” do të ulte jo vetëm kohën administrative, por edhe koston e gjithë procesit. Një platformë e përbashkët ndërmjet EKB-së, bashkive, institucioneve qendrore dhe bankave do ta bënte këtë më të realizueshme.
Pastaj vjen çështja e afateve.
Nuk mjafton t’i thuhet familjes se sa kohë ka për të gjetur një banesë, nëse verifikimi bankar apo institucional mund të zgjasë shumë më tepër. Përfituesi duhet ta dijë që në fillim kur duhet të gjejë banesën, sa kohë ka banka për të marrë vendimin dhe sa zgjat procesi deri në disbursim.
Por mbi të gjitha, institucionet dhe bankat duhet të fillojnë të matin atë që ndodh pas shpalljes së përfituesit.
Sa prej tyre gjejnë banesë?
Sa nuk gjejnë?
Sa refuzohen nga banka?
Përse refuzohen?
Sa raste dështojnë sepse çmimi i banesës është mbi kufirin e financimit?
Këto janë të dhënat që tregojnë nëse skema funksionon.
Nëse një pjesë e konsiderueshme e përfituesve nuk arrin të blejë banesë jo sepse nuk plotëson kriteret sociale, por sepse nuk gjen një pronë brenda kufirit të financimit, atëherë problemi nuk është te familja.
Është te mënyra se si është projektuar skema.
Ky është ndryshimi më i rëndësishëm që duhet të bëjë politika e strehimit, që të mos e shohë më përfituesin si pikën e fundit të procesit, por si pikën e fillimit të matjes së rezultatit.
Në fund të fundit, suksesi i një politike të kredisë së butë nuk matet me numrin e kredive të miratuara dhe as me numrin e emrave në listën e përfituesve.
Vlen shumë më tepër të analizohet se sa familje, pasi kanë kaluar gjithë “maratonën”, kanë arritur realisht të hyjnë në një banesë që mund ta përballojnë dhe ku mund të jetojnë në mënyrë të qëndrueshme.
Skema aktuale e strehimit social dhe qëllimi i politikës së strehimit nuk duhet të prodhojë përfitues, por familje të strehuara.